Samdyti buhalterį ar apskaitą patikėti išorės specialistams: kas naudingiau nedidelei įmonei?
Nedidelės įmonės vadovui buhalterinės apskaitos organizavimas dažnai atrodo paprastas pasirinkimas: samdyti darbuotoją arba mokėti už išorines paslaugas. Vis dėlto vien atlyginimo ir mėnesinio apskaitos paslaugų mokesčio palyginimas neparodo tikrųjų išlaidų. Darbuotojui reikia darbo vietos, programinės įrangos, mokymų ir pavadavimo per atostogas.
Išorės specialistai gali pasiūlyti platesnę kompetenciją bei lankstesnį paslaugų modelį, tačiau svarbu tinkamai pasirinkti partnerį ir aiškiai apibrėžti atsakomybę. Smulkiajam verslui buhalterinė apskaita turėtų būti organizuojama atsižvelgiant į realų dokumentų kiekį, veiklos sudėtingumą ir augimo planus.
Vieno buhalterio atlyginimas – tik dalis įmonės išlaidų
Samdant buhalterį pagal darbo sutartį, įmonė įsipareigoja mokėti darbo užmokestį nepriklausomai nuo to, ar per mėnesį apdorojama 50, ar 500 apskaitos dokumentų. Prie atlyginimo prisideda darbdavio socialinio draudimo įmokos, darbo vietos išlaikymas, programinės įrangos licencijos, kvalifikacijos kėlimas ir kitos sąnaudos. Tarkime, buhalteriui nustatytas 2 000 eurų mėnesinis darbo užmokestis neatskaičius mokesčių. Vien metinė tokio atlyginimo suma sudarytų 24 000 eurų, dar neįskaičiavus darbdavio įmokų ir papildomų išlaidų. Mažai įmonei, kuri per mėnesį išrašo keliasdešimt sąskaitų, tokia investicija gali būti neproporcinga apskaitos darbų apimčiai.
Išorinės apskaitos paslaugos leidžia mokėti už sutartą darbų apimtį. Paslaugos kaina dažniausiai priklauso nuo dokumentų skaičiaus, darbuotojų, PVM prievolių, veiklos pobūdžio ir papildomų užduočių.
Kiek iš tiesų galima sutaupyti? Konkretus palyginimas
Viešai skelbiamuose Lietuvos apskaitos paslaugų kainoraščiuose 2026 m. nedidelių MB ir UAB apskaitos kainos prasideda maždaug nuo 50–120 eurų per mėnesį. Aktyvesnę veiklą vykdančioms įmonėms, turinčioms darbuotojų ar PVM prievolių, jos gali siekti kelis šimtus eurų. Tai paslaugų teikėjų skelbiami orientaciniai įkainiai, o ne oficialus visos rinkos vidurkis.
Palyginkime hipotetinę penkis darbuotojus turinčią UAB, kuri per mėnesį apdoroja apie 100 apskaitos dokumentų.
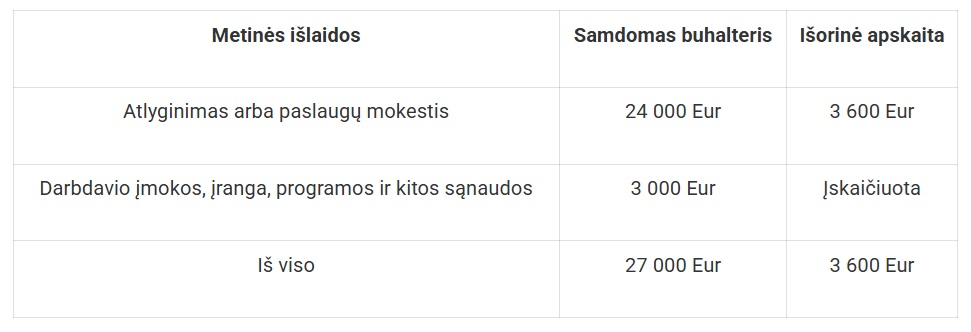
Pagal šias prielaidas skirtumas siektų 23 400 eurų per metus. Tai iliustracinis skaičiavimas, kuriame neįvertintas galimas išorinių paslaugų PVM, papildomi darbai ar vidaus darbuotojo pavadavimas. Mažai įmonei toks skirtumas gali būti reikšmingas. Sutaupytas lėšas galima skirti reklamai, darbuotojų mokymams ar veiklos plėtrai.
Išorės specialistų pranašumas – galimybė pasitelkti daugiau kompetencijų
Vienas įmonėje dirbantis buhalteris turi išmanyti daugybę skirtingų sričių: PVM, pelno mokestį, darbo užmokesčio apskaitą, ilgalaikį turtą ir finansinių ataskaitų rengimą. Kai įmonė pradeda prekiauti užsienyje, samdo darbuotojus iš kitų valstybių ar vykdo sudėtingesnius sandorius, vienam specialistui gali būti sudėtinga aprėpti visas situacijas.
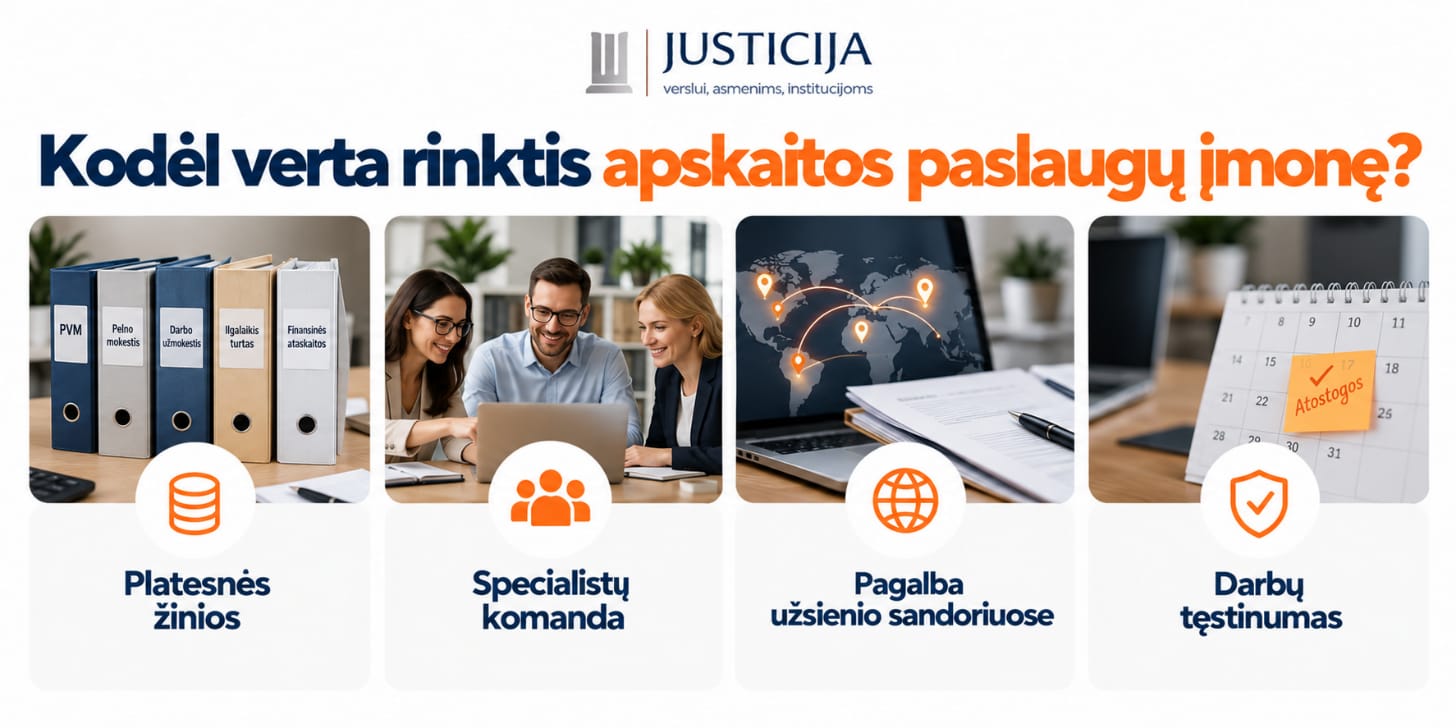
Profesionali apskaitos paslaugų įmonė gali turėti kelis skirtingose srityse besispecializuojančius darbuotojus. Tokiu atveju klientas gauna ne vieno žmogaus žinias, o platesnę kompetencijų komandą.
Dar vienas pranašumas – darbų tęstinumas. Vidiniam buhalteriui susirgus ar išėjus atostogų, gali prireikti organizuoti pavadavimą. Išorinis paslaugų teikėjas, turintis pakankamai darbuotojų, gali užtikrinti, kad deklaracijos ir kitos prievolės būtų vykdomos nenutrūkstamai.
Ką apie atsakomybę sako Lietuvos įstatymai?
Lietuvos Respublikos finansinės apskaitos įstatymo 13 straipsnyje nustatyta, kad įmonės vadovas organizuoja apskaitą, parenka ją tvarkantį asmenį, užtikrina informacijos pateikimą ir nustato vidaus kontrolės priemones. Vadinasi, apskaitos perdavimas išorės specialistams neatleidžia vadovo nuo pareigos tinkamai organizuoti apskaitos procesus. Išorinių paslaugų sutartyje būtina aiškiai nustatyti atsakomybę už deklaracijų rengimą ir pateikimą, dokumentų perdavimą, klaidų taisymą bei informacijos saugumą. Taip pat verta pasidomėti, ar paslaugų teikėjas turi profesinės civilinės atsakomybės draudimą ir kokiomis sąlygomis atlyginama dėl jo kaltės atsiradusi žala.
Kada nuosavas buhalteris vis dėlto gali būti naudingesnis?
Vidinis specialistas gali būti racionalus pasirinkimas, kai įmonėje kasdien vyksta daug apskaitos operacijų, reikalinga nuolatinė finansinė kontrolė ar glaudus bendradarbiavimas su kitais padaliniais. Pavyzdžiui, gamybos įmonei, turinčiai didelį sandėlį, sudėtingą savikainos apskaitą ir daugybę kasdienių operacijų, gali būti naudinga turėti specialistą vietoje. Vidinis buhalteris taip pat gali greičiau įsitraukti į kasdienius sprendimus, nes nuolat mato įmonės procesus.
Vis dėlto net ir tokiose įmonėse galima taikyti mišrų modelį: kasdienius dokumentus administruoti viduje, o sudėtingesnes mokestines konsultacijas ar finansinių ataskaitų rengimą patikėti išorės ekspertams.
Nedidelei įmonei svarbiausia – ne buhalterio darbo vieta, o rezultatas
Mažai ar vidutinei įmonei išorinės apskaitos paslaugos daugeliu atvejų gali būti ekonomiškai naudingesnės nei nuolatinio darbuotojo samdymas. Ypač tada, kai apskaitos darbų apimtis nėra pakankama visam etatui, o įmonė nori naudotis profesionaliomis žiniomis ir patikima technologine infrastruktūra. Nuosava komanda labiau pasiteisina didėjant kasdienių operacijų skaičiui ir atsirandant poreikiui nuolatinei finansų kontrolei.
Svarbiausias kriterijus – kiek įmonė sumoka už kokybiškai atliktą apskaitą, o ne kiek valandų buhalteris praleidžia darbo vietoje. Tinkamai pasirinktas išorinis partneris gali ne tik sumažinti administracines išlaidas, bet ir padėti vadovui daugiau dėmesio skirti verslo plėtrai.